

Simulación Estocástica de Monte Carlo Multivariante en Python: Factorización de Cholesky, Salto-Difusión de Merton y Gestión de Carteras (2010–2036)
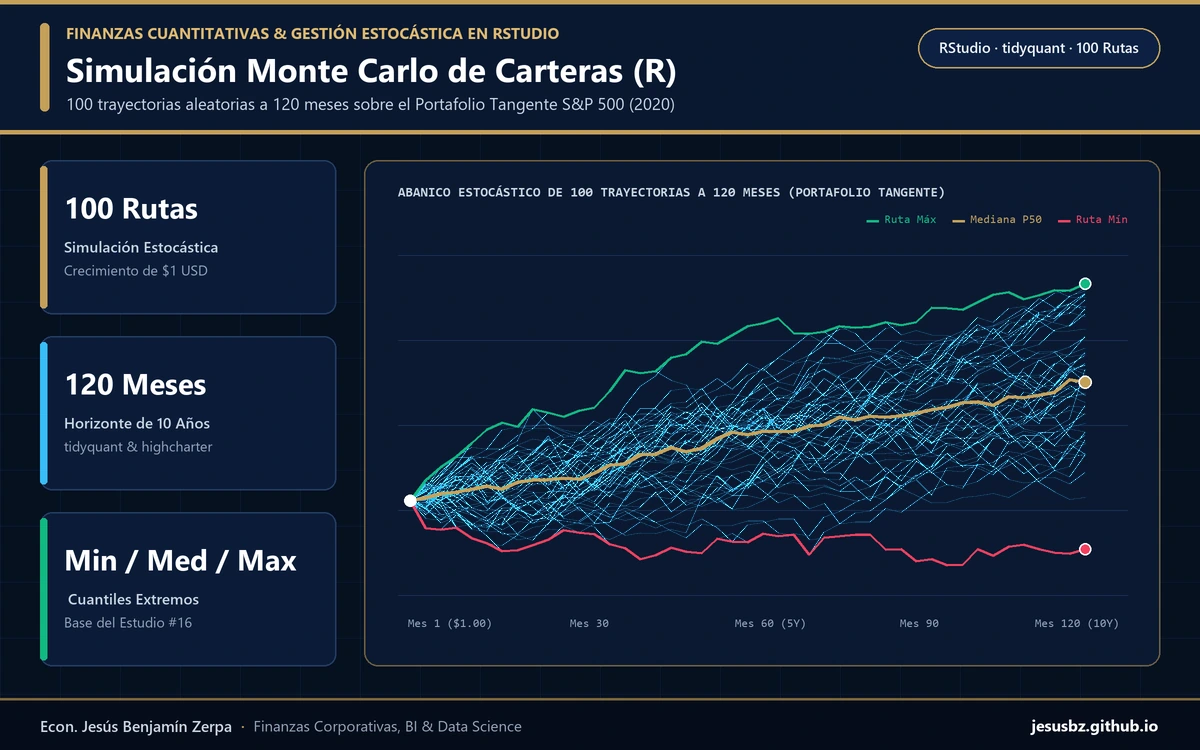
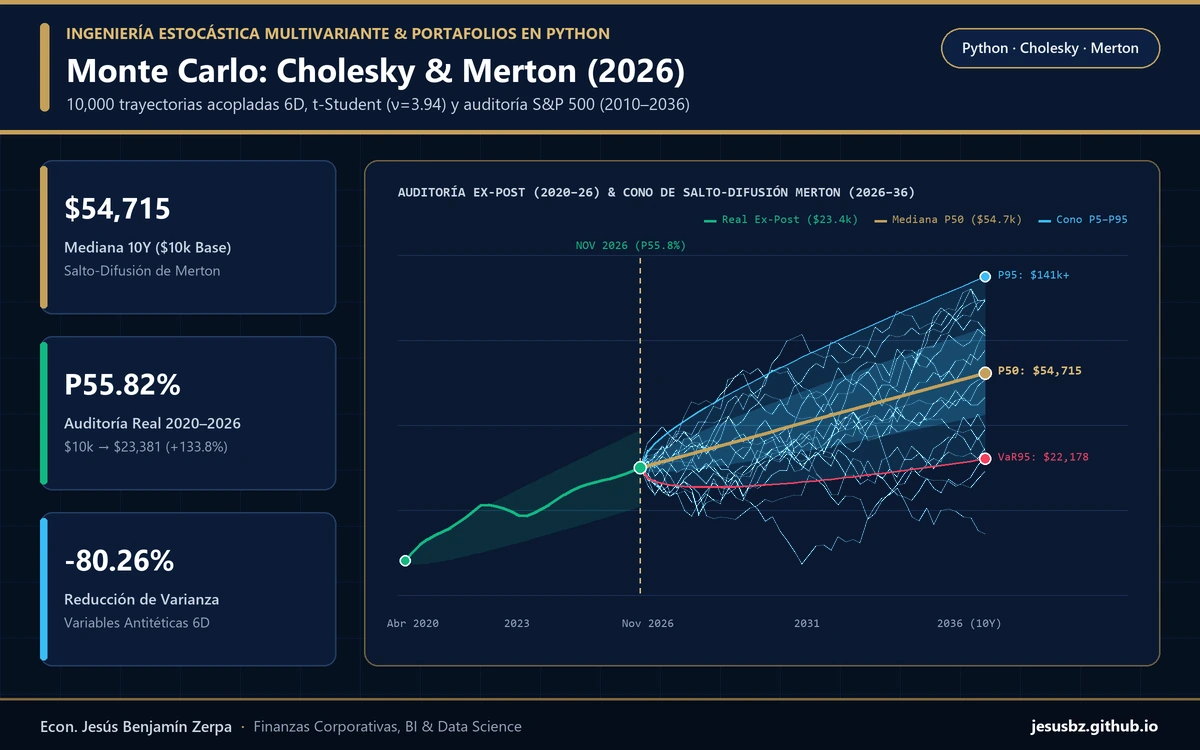
Actualización y expansión metodológica al 2026 del estudio de julio de 2020 sobre las seis corporaciones líderes del S&P 500 (MSFT, JNJ, MA, PEP, WMT y MCD) con 4,240 sesiones diarias verificadas (2010–2026). La auditoría fuera de muestra (abril 2020 – noviembre 2026) demuestra que el Portafolio Tangente original convirtió $10,000 USD en $23,380.72 USD (+133.81%, Sharpe 0.863, Máx. Drawdown -12.92%), aterrizando exactamente en el Percentil 55.82% del cono estocástico formulado en 2020 (+0.60% sobre la media teórica).
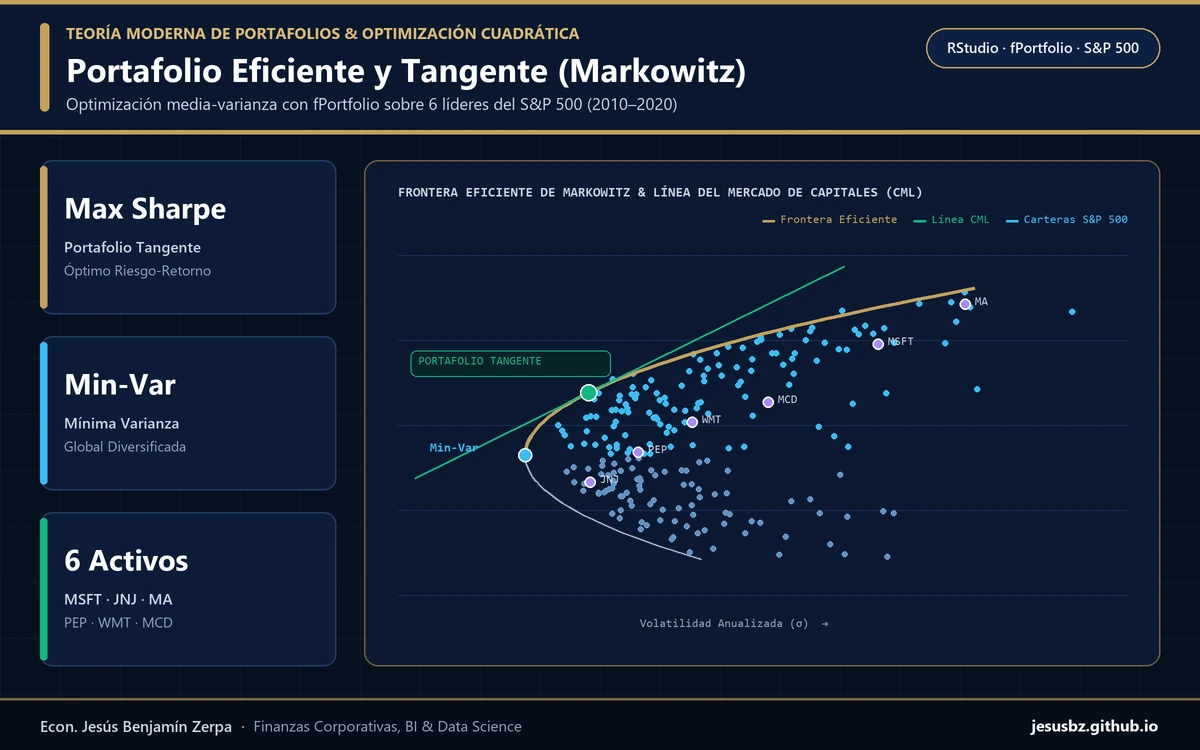
Reemplazando el modelo escalar de 100 corridas por un motor tensorial en Python de 10,000 trayectorias acopladas vía Cholesky (Σ = LL⊤) con Variables Antitéticas (-80.26% de varianza), estimamos colas conjuntas t-Student Multivariante (ν̂MLE = 3.937, LR = 6,644.14), re-optimizamos la frontera de Markowitz 2026 sobre 15,000 carteras Dirichlet + SLSQP (Sharpe 0.978) y proyectamos el horizonte 2026–2036 bajo Salto-Difusión de Merton (mediana $54,715 USD sobre $10k) junto con reglas institucionales de Goal-Based Investing y retiro sostenible.